币安理财教程2026:活期、定期、双币投资、Launchpool 怎么选
币安理财(Binance Earn)2026 完整指南:活期和定期的真实区别、阶梯年化为什么只对首档额度生效、双币投资为什么是期权而不是高息存款、Launchpool 的空投资格怎么拿,附按「这笔钱多久不用」选产品的决策表。
本文目录
TL;DR 一句话结论
币安理财的年化数字只是筛选条件,不是决策依据。真正要回答的是两个问题:这笔钱多久不用、能不能接受本金出现波动。
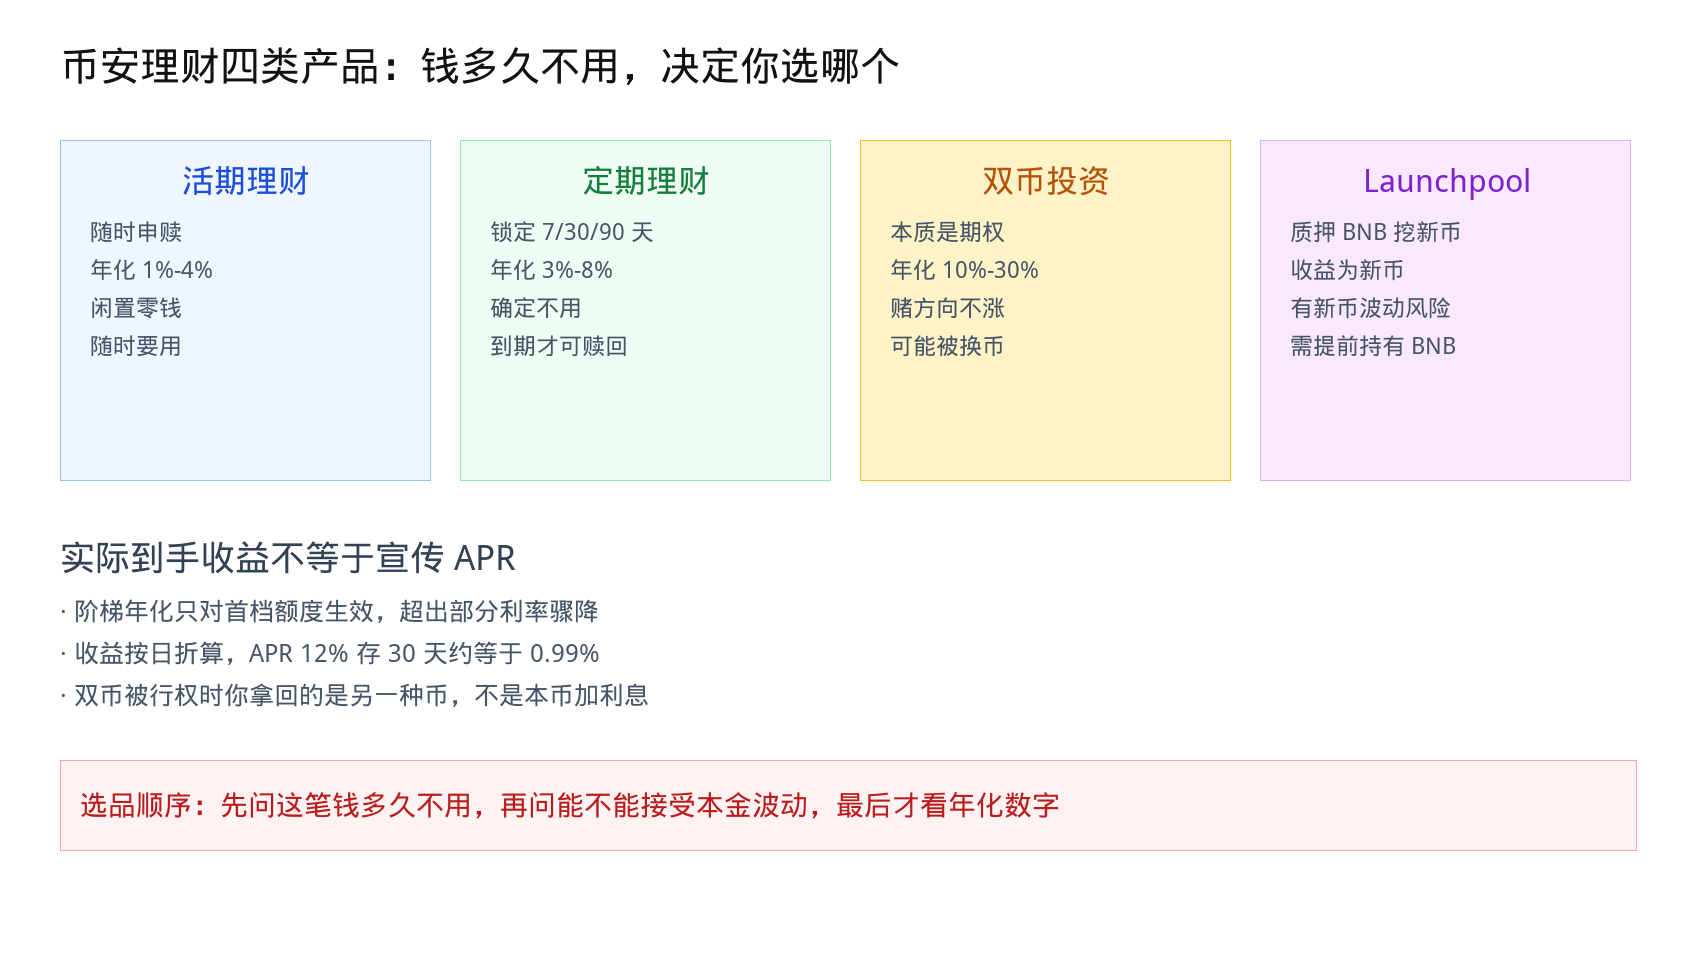
活期和定期属于「借贷类」,本金以 USDT 计价基本不变,风险在于平台信用;双币投资和 Launchpool 属于「衍生品类」,年化高但本金可能变成另一种资产。把这两类混着比年化,是最常见的误判。
四类理财产品的本质区别
币安 Earn 页面里产品很多,但归到机制上只有四类:
- 活期(Flexible):本质是把币借给平台做杠杆借贷的资金池。你可以随时赎回,所以利率是浮动的,随市场借贷需求涨跌。
- 定期(Locked):同样是把币借出去,但约定锁定期。锁定让你放弃流动性,换取更高的固定利率。
- 双币投资(Dual Investment):你卖出一个期权给平台。到期时如果价格触及约定价位,你的本金会被换成另一种币。年化 10%-30% 的来源是期权权利金,不是利息。
- Launchpool / Megadrop / HODLer:质押 BNB 或稳定币去挖新项目代币。收益以新币计价,币价涨跌完全由市场决定。
前两类看平台信用,后两类看市场方向。搞混这两条线,就会把「年化 30%」当成「保本高息」。
阶梯年化的真实算法
你经常看到「年化 7%」这样的宣传,但点进去会发现是分档的,例如:
- 0 - 500 USDT:年化 7%
- 500 - 2000 USDT:年化 3.5%
- 2000 USDT 以上:年化 1.2%
如果你存入 5000 USDT,实际综合年化不是 7%,而是加权计算后的约 2.5%。宣传数字永远对应首档额度,这是行业通行的展示方式,不算虚假,但容易被误读。
还有一个更基本的换算:APR 是年化,收益按日折算。年化 12% 存 30 天,实际到手约 12% × 30 ÷ 365 ≈ 0.99%,不是 12%。看到高年化时,先问「锁多久」。
双币投资:它是期权,不是存款
这是最容易踩坑的产品。举例说明:
BTC 现价 60,000 USDT,你买入「挂钩价 65,000、期限 7 天、年化 25%」的双币产品,投入 1 BTC。
- 到期时 BTC 低于 65,000:你拿回 1 BTC 加利息,利息以 BTC 计价。
- 到期时 BTC 高于 65,000:你的 1 BTC 按 65,000 折算成 USDT 还给你。此时市价可能是 68,000,你相当于在 65,000 卖掉了 BTC,错过了上涨。
所以双币投资的真实含义是:你在赌价格不会突破挂钩价。涨破了你少赚,跌破了你照拿利息但本金以币计价在缩水。它不是「存款送高息」,而是「卖期权收权利金」。
Launchpool 的空投资格
Launchpool 的参与门槛是「在活动期间质押指定资产」,通常包括 BNB、FDUSD、USDT 等。要点:
- 需要提前持有 BNB:活动公告往往提前几天,临时买 BNB 可能买在高点。
- 收益是新币:按小时或按天分发,你可以随时领取并卖出,也可以留着。
- 新币价格不确定:宣传的「年化 100%+」是按上线首日价格估算的,实际到手取决于你卖出的时点。
- 质押期间 BNB 不能动:但通常不影响你同时参与其他需要持仓的活动。
Megadrop 和 HODLer Airdrops 逻辑类似,区别在于前者需要完成 Web3 任务,后者按 BNB 持仓快照分配。
按「钱多久不用」选产品
把决策顺序倒过来,先问时间,再看年化:
- 随时可能要用 → 活期。年化低但流动性好,赎回通常即时到账。
- 确定 30-90 天不用 → 定期。锁定换利率,注意到期前无法赎回。
- 长期看好某个币,且能接受换成另一种币 → 双币投资。但要先想清楚被行权后你愿不愿意持有换来的币。
- 本来就想长期持有 BNB → Launchpool。反正 BNB 放着不动,顺手挖新币是额外收益。
这四类不是互斥的。常见组合是:大部分资金放活期做流动性储备,一部分放定期吃固定利率,小部分参与 Launchpool 博新币。
三个被忽略的风险
- 平台信用风险:活期和定期本质是把币借给平台。平台出问题,本金拿不回来。这不是理论风险,行业里发生过。
- 币价风险被年化掩盖:你用 BTC 理财拿 5% 年化,但 BTC 本身一周跌 15%,理财收益完全无法覆盖。
- 赎回延迟:部分定期产品到期后需要手动赎回,忘记操作会继续按活期计息,收益骤降。
大额资金的原则:理财收益是锦上添花,本金安全才是第一位。超过一定金额,考虑分散到自托管钱包,参考加密货币钱包完全指南。
FAQ 常见问题
币安理财保本吗?不保本。活期和定期的本金以原币种计价通常不变,但存在平台信用风险;双币和 Launchpool 的本金价值会随市场波动。
年化 7% 是每天到账吗?收益按日计算、按日或按周期发放,但 7% 是年化利率,存一天的收益约为 7% ÷ 365。
理财的币能随时提现吗?活期可以,定期不行。定期产品在锁定期内无法赎回,到期后才能取出。
双币投资亏本金吗?以 USDT 计价的金额通常不会少,但可能被换成另一种币。如果换来的币继续下跌,以本币计价就亏了。
怎么查看实际到手收益?在「钱包 → 理财 → 持仓」里能看到累计收益,注意区分「已发放」和「待发放」。
延伸阅读
相关阅读
- 币安入金详细教程2026:C2C、快捷买币、链上充值三种方式一步步教
- 币安现货交易教程2026:限价单、市价单、止损单、OCO 怎么用
- USDT 怎么买2026:C2C、链上充值、银行卡三种渠道的成本与冻卡风险
- 币安完全指南2026:下载、注册、入金、交易、返佣全流程索引|币安教程
⚠️ 风险提示: 以上仅为新闻盘点与深度评论,不构成投资建议。美国财政部债务回购翻倍与特朗普加密政策预期推动BTC单周暴涨23%逼近$80K,ETF周流入超$16亿、$45亿空头被清算,但RSI已超买、$80K上方阻力密集,逼空动能衰竭后的回撤风险不容忽视。加密货币市场波动极大,请做好风险管理。
推荐注册:
📖 相关阅读: